
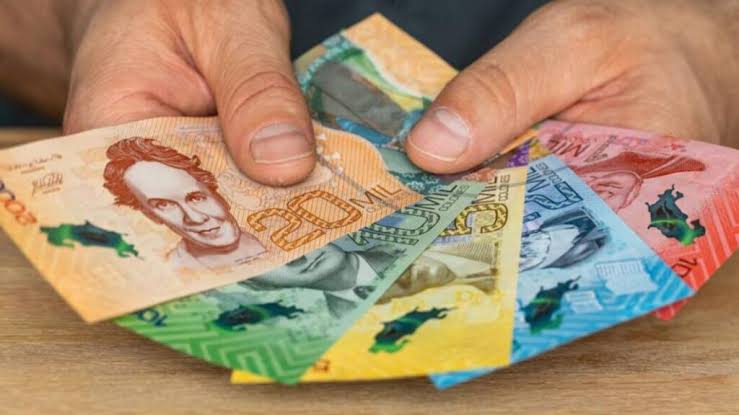
El Poder Ejecutivo publicó este martes 17 de noviembre la Ley 10.658, denominada «Ley para eliminar abusos en cobros por mora», una normativa que establece nuevas restricciones a los cargos que pueden aplicar las entidades financieras y otros prestamistas cuando una persona se atrasa en el pago de un crédito.
La publicación se produjo 642 días después de que la Asamblea Legislativa aprobara definitivamente el proyecto, el 13 de febrero de 2025. La iniciativa recibió entonces 42 votos a favor y ninguno en contra, y fue remitida a Casa Presidencial cinco días después.
Según la documentación publicada en el diario oficial La Gaceta, la presidenta Laura Fernández firmó la ley el pasado 12 de noviembre, junto con la ministra de Economía, Industria y Comercio, María del Milagro Solórzano León. La normativa entró en vigor este martes, al ser publicada oficialmente.
El proyecto se tramitó bajo el expediente legislativo 23.237 y fue impulsado originalmente por la entonces diputada del Frente Amplio, Sofía Guillén.
¿Qué cambia para las personas deudoras?
Uno de los principales cambios consiste en establecer que los intereses moratorios no podrán superar en más de dos puntos porcentuales la tasa de interés corriente pactada en el contrato.
 Unirme al Canal
Por ejemplo, si una persona tiene un crédito con una tasa de interés corriente del 20% anual, el interés moratorio no podrá superar el 22%.
La legislación también establece que los intereses por atraso únicamente podrán calcularse sobre la parte del principal de la deuda que se encuentre en mora. Esto significa que no se podrán aplicar intereses moratorios sobre los intereses corrientes que estén pendientes de pago.
Otro de los aspectos regulados son los cargos administrativos por gestiones de cobro. Estos deberán corresponder a gestiones efectivamente realizadas, aplicarse únicamente a cuentas en mora y aparecer separados y detallados en los estados de cuenta.
La normativa mantiene las condiciones establecidas en la legislación de protección al consumidor: el cargo no puede superar el 5% de la parte del abono al principal que se encuentre en mora ni los 12 dólares, y solo puede aplicarse a partir del quinto día de atraso y una vez al mes.
La ley alcanza tanto a entidades financieras supervisadas por la Superintendencia General de Entidades Financieras (Sugef) como a personas físicas o jurídicas que otorguen financiamiento sin estar bajo esa supervisión.
Además, amplía las potestades de la Comisión Nacional del Consumidor para intervenir ante cláusulas abusivas en contratos de crédito y contempla sanciones de entre 10 y 40 salarios base por determinados incumplimientos.
La demora en la publicación también genera cuestionamientos
Más allá de los cambios para los consumidores, la entrada en vigor de la normativa vuelve a poner sobre la mesa el tiempo que transcurrió entre su aprobación legislativa y su publicación oficial.
De acuerdo con una publicación de Delfino.cr, el medio consultó a Casa Presidencial el 20 de octubre sobre las razones por las cuales el decreto permanecía sin publicarse, pese a haber sido remitido desde febrero de 2025.
La respuesta de la oficina de prensa llegó el 16 de noviembre y se limitó a indicar que el decreto legislativo ya había sido publicado, sin explicar los motivos de la demora.
El artículo 126 de la Constitución Política establece que el Poder Ejecutivo dispone de diez días hábiles desde la recepción de un proyecto aprobado por el Congreso para objetarlo o proponer modificaciones. La misma disposición señala que, si no lo objeta dentro de ese plazo, no puede dejar de sancionarlo y publicarlo.
La publicación de la Ley 10.658 permite finalmente aplicar las protecciones aprobadas por el Congreso en febrero de 2025. Sin embargo, el tiempo transcurrido deja pendiente una explicación pública sobre las razones por las que el trámite permaneció detenido durante más de 21 meses.
Esta nota fue elaborada por Gabriel Angulo para NAICR.
Compartir esta noticia
Sobre el autor